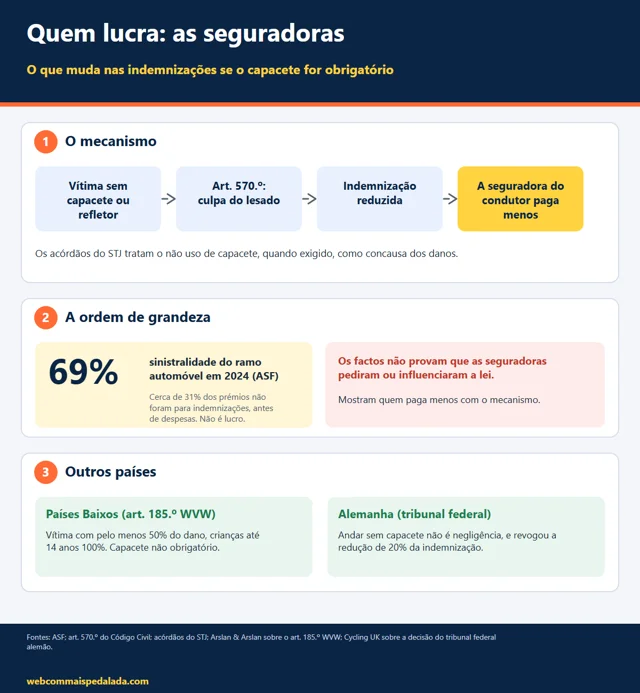
As seguradoras: quem paga menos se a lei avançar
Pontos-chave
- Com capacete obrigatório, a falta dele pode reduzir a indemnização (art. 570.º do Código Civil), e quem paga é, em regra, a seguradora do condutor.
- Os acórdãos do STJ tratam o não uso de capacete, quando é exigido, como concausa dos danos.
- O ramo automóvel teve em 2024 uma sinistralidade de 69%: cerca de 31% dos prémios não foram para indemnizações, antes de despesas. Não é lucro.
- Nos Países Baixos a vítima recebe pelo menos 50% do dano e o capacete não é obrigatório; na Alemanha, andar sem capacete não é negligência.
- Nada disto prova que alguém tenha pedido ou influenciado a lei.
Esta é uma leitura de contexto sobre dinheiro e responsabilidade: quem paga menos se a lei avançar, e o que mostra a comparação com outros países. Não afirma que alguém tenha pedido ou influenciado a proposta, porque não encontrámos evidência disso. Os condutores, a PRP e a representação das vítimas estão em Condutores, PRP e representação, e o resumo geral em Capacete e refletor obrigatórios.
1. A poupança prevista das seguradoras
Num acidente em que o condutor é responsável, o seguro automóvel paga a indemnização à vítima. Se o tribunal considerar que a vítima contribuiu para o agravamento dos danos, a indemnização pode ser reduzida (art. 570.º do Código Civil). Nos acórdãos do Supremo Tribunal de Justiça a que tivemos acesso, o não uso de capacete, quando era exigido pelo Código da Estrada, foi tratado como violação de uma norma e como concausa dos danos. Bastou ao lesante provar que o lesado circulava sem capacete, e cabe ao lesado provar que os danos teriam ocorrido de qualquer forma.
Isto significa que, se o capacete passar a ser obrigatório para bicicletas e trotinetes elétricas, uma vítima de atropelamento sem capacete poderá ver a indemnização reduzida, e quem a paga, em regra, é a seguradora do condutor. Nos acidentes entre um carro e uma bicicleta ou trotinete, as seguradoras são, por isso, quem mais tem a ganhar financeiramente com a lei. Não conhecemos estudo que quantifique a poupança.
Para dar ordem de grandeza: segundo a ASF, a taxa de sinistralidade do ramo automóvel foi de 69,0% em 2024, ou seja, cerca de 31% dos prémios não foram para indemnizações. Não é lucro: é a margem antes de despesas de gestão, comissões e resseguro.
O seguro obrigatório: um risco futuro
Em Portugal já existe seguro de responsabilidade civil obrigatório para parte destes veículos. O Decreto-Lei n.º 26/2025, de 20 de março, que transpôs a Diretiva (UE) 2021/2118 e entrou em vigor a 20 de junho de 2025, alargou-o a veículos de micromobilidade com motor cuja velocidade máxima exceda 25 km/h ou que pesem mais de 25 kg e excedam 14 km/h. Segundo a PSP, nas plataformas de aluguer o seguro é disponibilizado pela plataforma. A mUBi sustenta que a transposição foi incorreta e que o regime não devia abranger bicicletas elétricas, porque a diretiva se refere a veículos movidos exclusivamente por força mecânica própria. Se a obrigação se estender às trotinetes e bicicletas elétricas legais que ficam fora destes critérios, o mercado segurador cresce com um produto cujas margens ainda não conhecemos, e é um ponto a acompanhar na especialidade.
O que contrasta: Alemanha e Países Baixos
O tribunal federal alemão (BGH) decidiu que andar de bicicleta sem capacete não é negligência e revogou uma redução de 20% da indemnização, tendo em conta que só cerca de 11% dos ciclistas urbanos alemães o usavam. Sem obrigação legal, esse argumento é mais difícil de sustentar.
Nos Países Baixos, o art. 185.º da lei do trânsito rodoviário responsabiliza o condutor de um veículo motorizado (e, portanto, a sua seguradora) em colisões com ciclistas e peões, com inversão do ónus da prova. A vítima recebe pelo menos 50% do dano mesmo que a sua culpa fosse superior, e as crianças até 14 anos recebem 100%. O capacete não é obrigatório. A lógica é pôr o custo do risco em quem o cria, o que dá às seguradoras incentivo económico para que haja menos colisões.
Em Portugal aplicam-se as regras gerais de responsabilidade civil, incluindo o art. 570.º, e não identificámos uma regra equivalente ao piso de 50%. Em concreto, a regra dos 50% aplica-se mesmo que o ciclista tenha cometido uma infração, como passar um sinal vermelho ou circular sem luzes à noite, e o condutor só fica totalmente isento se provar força maior, uma fasquia muito alta (por exemplo, estar imobilizado e um ciclista embater voluntariamente no carro). Por outro lado, o regime não se aplica a colisões entre dois utilizadores vulneráveis, nem a veículos legalmente classificados como veículos a motor, como as trotinetes elétricas rápidas e as bicicletas elétricas de alta velocidade (speed pedelecs, até 45 km/h): nesses casos vale o regime geral de culpa do Código Civil neerlandês. A descrição do regime holandês baseia-se em fontes jurídicas secundárias (escritórios de advogados holandeses e sínteses do regime), e não no texto da lei.
A pergunta: se Portugal quer legislar sobre capacetes, porque não começar por uma regra de responsabilidade do condutor como a holandesa?
2. A culpa das vítimas
Quando a regra recai sobre o utilizador vulnerável, a falta de equipamento passa a ser a primeira explicação possível para qualquer lesão. Isto tem três efeitos: um jurídico (redução da indemnização, como visto acima), um mediático ("não usava capacete" desloca o foco do condutor) e um político (a responsabilidade coletiva passa para o indivíduo; ver Ónus nas vítimas). Se a lei avançar, o texto deve dizer expressamente que não usar capacete ou refletor não reduz a responsabilidade do condutor nem a indemnização devida.
O que propor
- Salvaguarda expressa na lei: a falta de capacete ou refletor não reduz a indemnização.
- Regra de responsabilidade do condutor, como a holandesa, que protege a vítima e dá aos seguros incentivos para reduzir o risco.
- Estimativa, antes da votação final, do que a lei representaria em indemnizações não pagas.
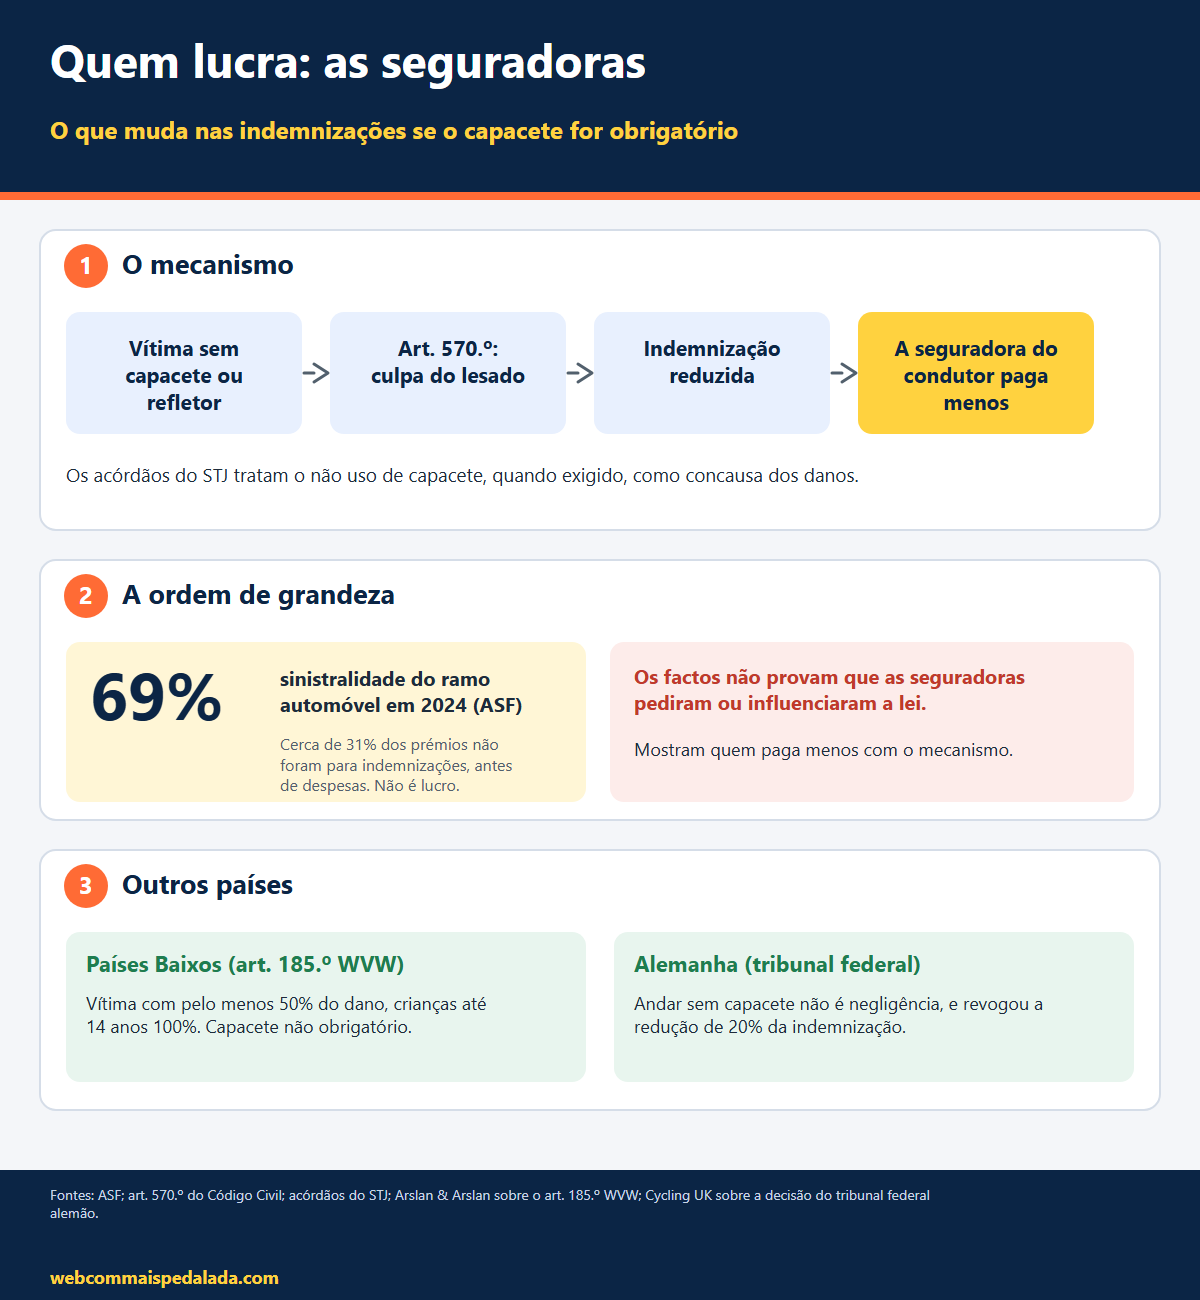
Infográfico para partilhar
Leituras relacionadas
- Capacete e refletor obrigatórios: resumo da crítica.
- Condutores, PRP e representação: condutores, PRP e representação.
- Os argumentos do PSD
- Ónus nas vítimas.
- Sistema seguro.
Referências
- Acórdão do STJ sobre o não uso de capacete e o art. 570.º do Código Civil.
- ASF: indicadores do setor segurador, 2024 (rácio de sinistralidade do ramo automóvel: 69,0%).
- Arslan & Arslan: art. 185.º WVW e a regra dos 50%.
- Cycling UK: decisão do tribunal federal alemão sobre capacete e negligência.
- Parlamento: Projeto de Lei 622/XVII/1.ª (PSD), com a votação de 30 de setembro de 2026 e os projetos discutidos em conjunto (parlamento.pt, Atividade Parlamentar, Iniciativas); consulta pública e contributos.
- Parlamento: Nota Técnica do Projeto de Lei 622/XVII/1.ª (24 jun. 2026).
- Observador (30 set. 2026): Parlamento aprova obrigatoriedade do capacete em trotinetes e bicicletas elétricas.
- Decreto-Lei n.º 26/2025, de 20 de março (Diário da República).
- Razão Automóvel: seguro obrigatório para mais veículos (critérios de peso e velocidade; o texto integral do decreto não foi aberto).
- APROSE: seguro obrigatório para trotinetes e bicicletas elétricas (PSP).